Một lô hàng xuất đi từ chi nhánh Hải Phòng. Báo giá do văn phòng đại diện tại Thượng Hải tiếp nhận. Chứng từ nằm trong bảng tính của bộ phận chứng từ tại TP.HCM. Đến cuối tháng, ban điều hành cần biết lô hàng này lãi hay lỗ, nhưng phải mất nhiều ngày đối chiếu mới có câu trả lời. Với doanh nghiệp logistics vận hành nhiều đơn vị, đây là tình huống thường gặp, và nguyên nhân nằm ở cách tổ chức dữ liệu chứ không phải ở năng lực của từng chi nhánh.
Đặc thù của mô hình đa chi nhánh trong logistics
Về pháp lý, chi nhánh và văn phòng đại diện đều là đơn vị phụ thuộc, không có tư cách pháp nhân. Hai loại hình này khác nhau ở phạm vi hoạt động. Văn phòng đại diện chỉ thực hiện chức năng đại diện theo ủy quyền, không được kinh doanh trực tiếp phát sinh doanh thu. Chi nhánh được hoạt động kinh doanh trong ngành nghề của doanh nghiệp và có thể chọn hạch toán độc lập hoặc hạch toán phụ thuộc. Với chi nhánh hạch toán phụ thuộc, thuế thu nhập doanh nghiệp được kê khai tại nơi đặt trụ sở chính, nên trụ sở cần số liệu của mọi đơn vị đầy đủ và kịp thời.
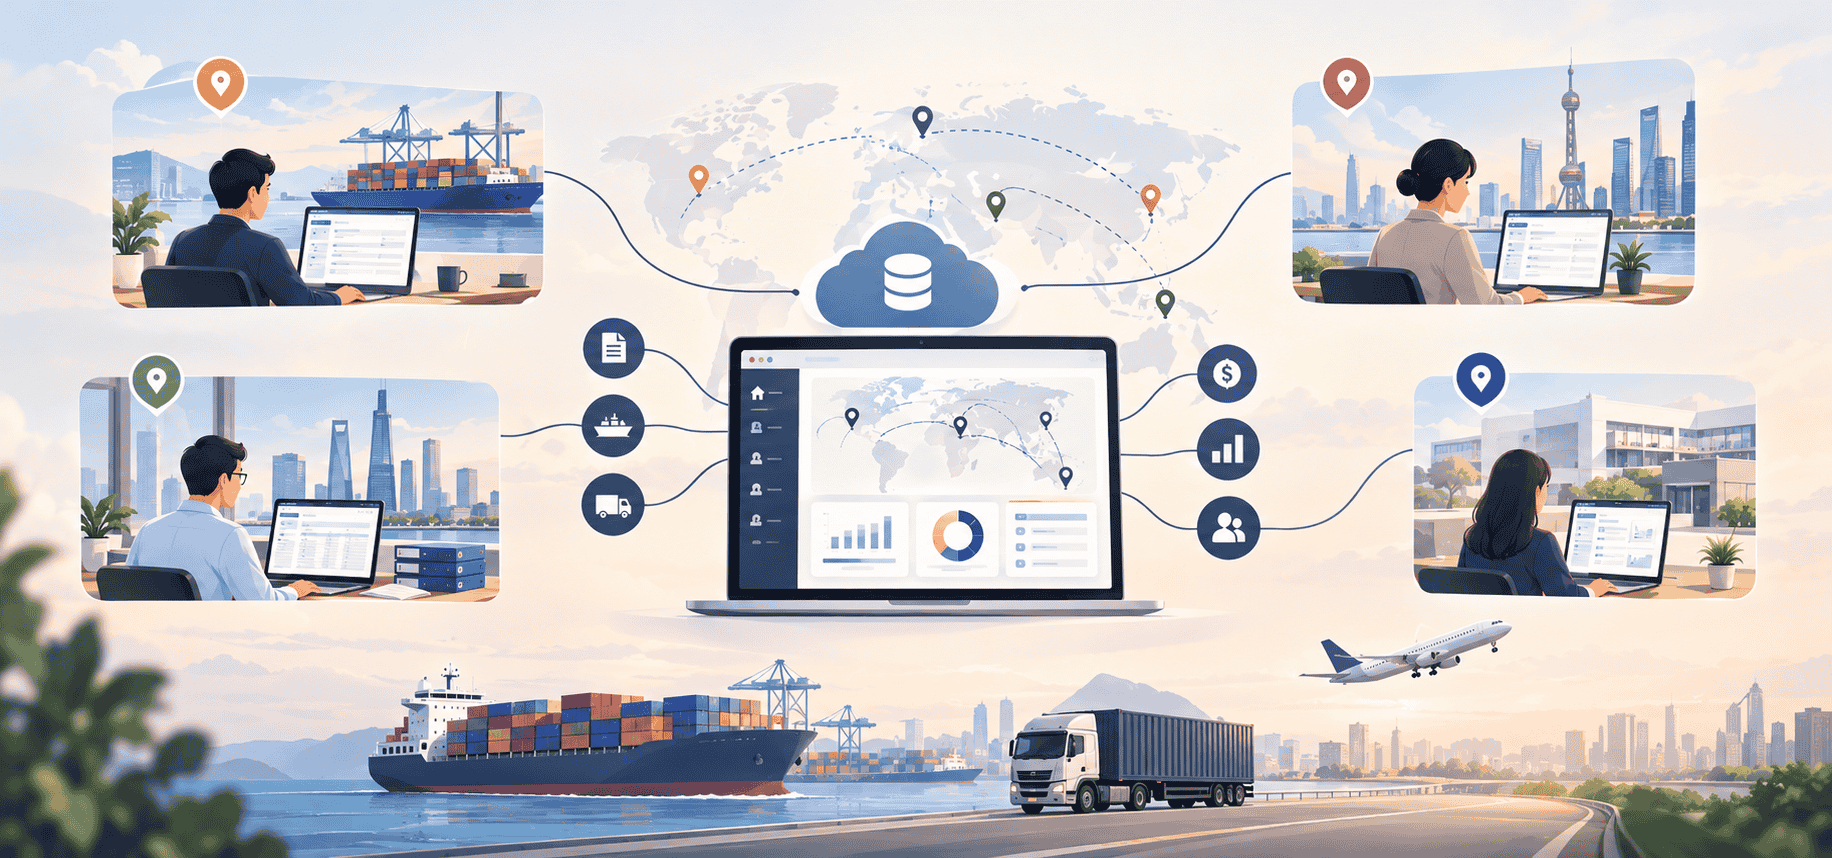
Ngành logistics làm bài toán này phức tạp hơn. Một lô hàng thường có bộ phận kinh doanh ở một nơi, bộ phận khai thác ở nơi khác, cùng đại lý hoặc văn phòng đại diện ở nước ngoài. Dữ liệu phát sinh ở nhiều điểm, trong khi trách nhiệm tài chính và pháp lý tập trung ở một pháp nhân. Khoảng cách này chỉ thu hẹp được khi toàn bộ đơn vị dùng chung một hệ thống quản trị.
Năm rủi ro khi mỗi đơn vị vận hành một công cụ riêng
1. Không kiểm soát được lãi lỗ theo lô hàng. Doanh thu và chi phí nằm rải rác ở từng đơn vị. Doanh nghiệp chỉ biết kết quả tổng thể sau khi quyết toán, không biết tuyến, khách hàng hay chi nhánh nào đang làm giảm biên lợi nhuận.
2. Giá mua và giá bán thiếu kiểm soát. Mỗi đơn vị giữ bảng giá của nhà cung cấp riêng. Khi giá vốn bị chia sẻ rộng rãi, doanh nghiệp đối mặt với nguy cơ lộ thông tin và cạnh tranh nội bộ về giá.
3. Chứng từ phân tán. House B/L, Master B/L, manifest, C/O, invoice được lưu ở nhiều nơi. Truy xuất chậm làm tăng rủi ro sai sót và tranh chấp với khách hàng.
4. Báo cáo hợp nhất chậm và thiếu nhất quán. Mỗi chi nhánh dùng một cấu trúc số liệu khác nhau, bộ phận kế toán trụ sở mất nhiều công sức tổng hợp, và công nợ phải thu bị theo dõi chậm.
5. Phụ thuộc vào kinh nghiệm cá nhân. Quy trình không được chuẩn hóa nên việc mở thêm chi nhánh đòi hỏi đào tạo lại từ đầu, và chất lượng dịch vụ khác nhau giữa các đơn vị.
Năm nguyên tắc xây dựng hệ thống quản trị tập trung
Một nguồn dữ liệu duy nhất. Danh mục khách hàng, nhà cung cấp, báo giá, booking, job và công nợ dùng chung trên một cơ sở dữ liệu. Mọi đơn vị làm việc trên cùng một phiên bản thông tin.
Phân quyền theo vai trò và theo đơn vị. Giám đốc chi nhánh xem được dữ liệu đơn vị mình, ban tổng giám đốc xem được toàn hệ thống. Văn phòng đại diện chỉ truy cập trong phạm vi được ủy quyền. Nhân viên kinh doanh chỉ thấy mức giá được giao, không thấy giá vốn.
Quy trình chuẩn hóa xuyên suốt. Chuỗi công việc từ cơ hội kinh doanh, báo giá, booking, job, chứng từ, debit/credit note đến hạch toán kế toán cần giống nhau ở mọi đơn vị. Chuẩn hóa này giúp nhân rộng mô hình khi mở rộng mạng lưới.
Kiểm soát giá và biên lợi nhuận tập trung. Giá mua, giá nội bộ và giá bán được tách thành các lớp riêng. Phần chi phí của Master Bill cần được phân bổ về từng House Bill theo quy tắc thống nhất.
Báo cáo thời gian thực theo nhiều chiều. Ban điều hành cần xem kết quả theo chi nhánh, nhân viên kinh doanh, khách hàng và tuyến vận chuyển, mà không phải chờ tổng hợp thủ công cuối kỳ.
Sota FMS đáp ứng mô hình đa đơn vị như thế nào
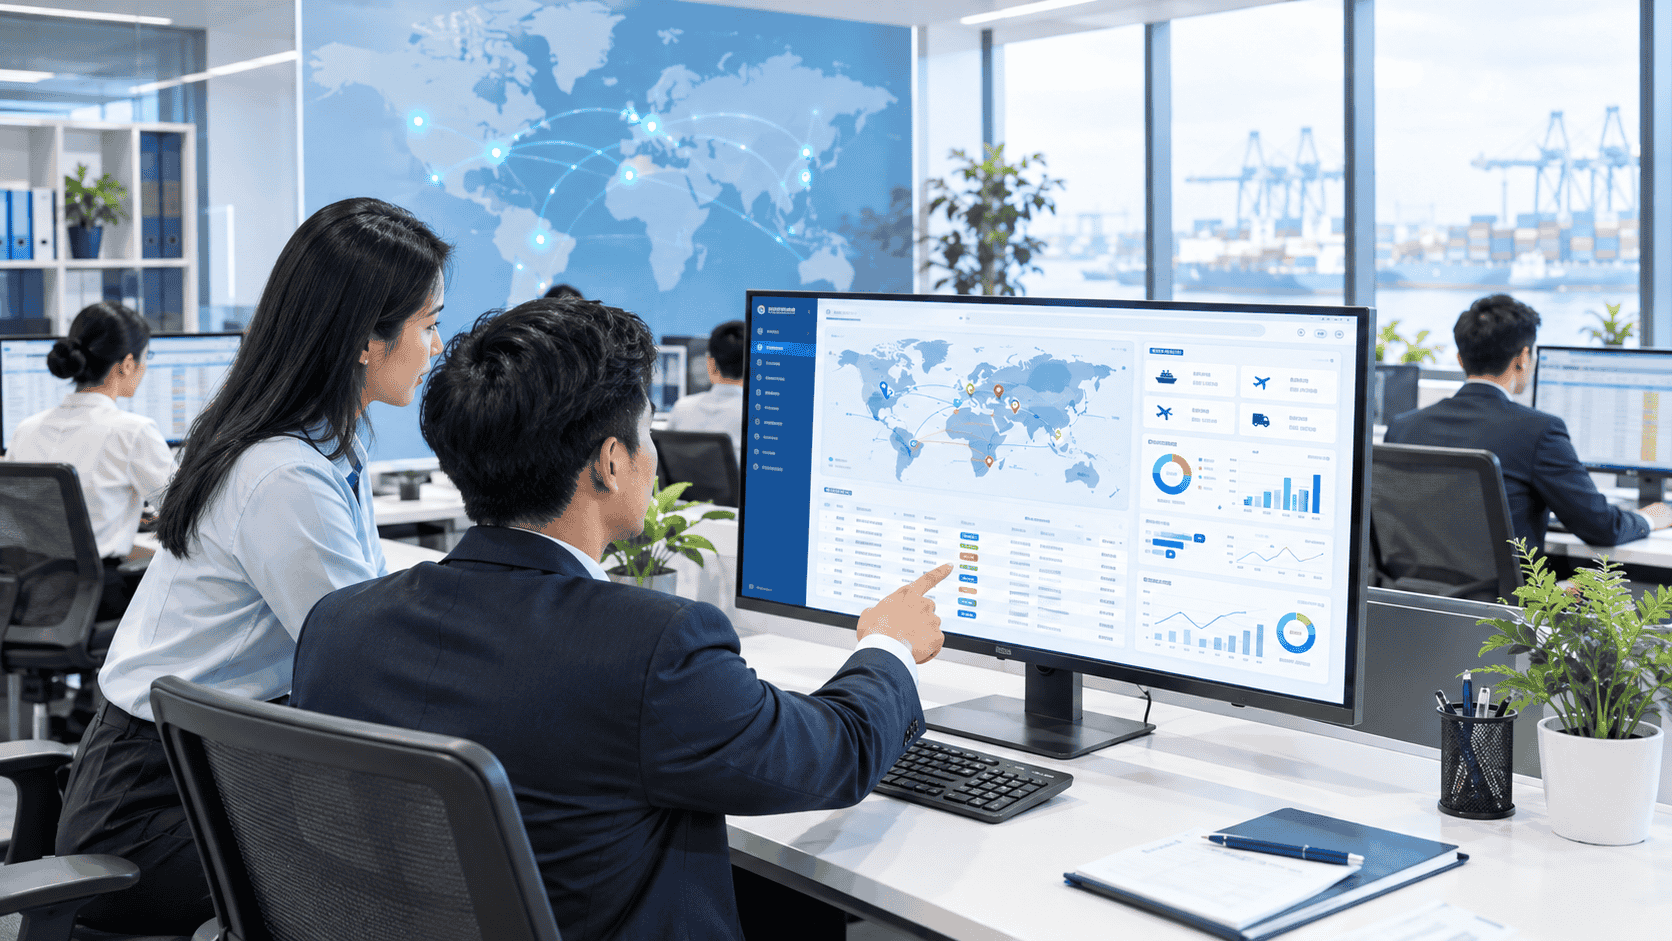
Sota FMS là hệ thống ERP chuyên biệt cho doanh nghiệp logistics và freight forwarding, tích hợp CRM, báo giá, booking, job, House/Master B/L và kế toán trên một nền tảng. Khi áp dụng cho doanh nghiệp có nhiều chi nhánh và văn phòng đại diện, các năng lực sau đây có giá trị trực tiếp với người quản lý:
- Dữ liệu tập trung, truy cập trực tuyến. Nhân sự ở các địa điểm khác nhau cùng làm việc trên một hệ thống, bất kể vị trí. Một đơn vị khách hàng của Sota có đội ngũ làm việc hoàn toàn từ xa vẫn giám sát được hiệu quả kinh doanh và vận hành nhờ cơ chế phân quyền theo vai trò.
- Quản lý giá ba lớp (3PL). Hệ thống tách giá mua của nhà cung cấp, giá nội bộ và giá bán cho khách hàng. Nhân viên kinh doanh chỉ thấy mức giá được giao, giúp bảo mật giá vốn giữa các đơn vị.
- Phân bổ chi phí tự động. Chi phí từ Master Bill được chia về House Bill theo thể tích (đường biển) hoặc trọng lượng tính cước (đường hàng không).
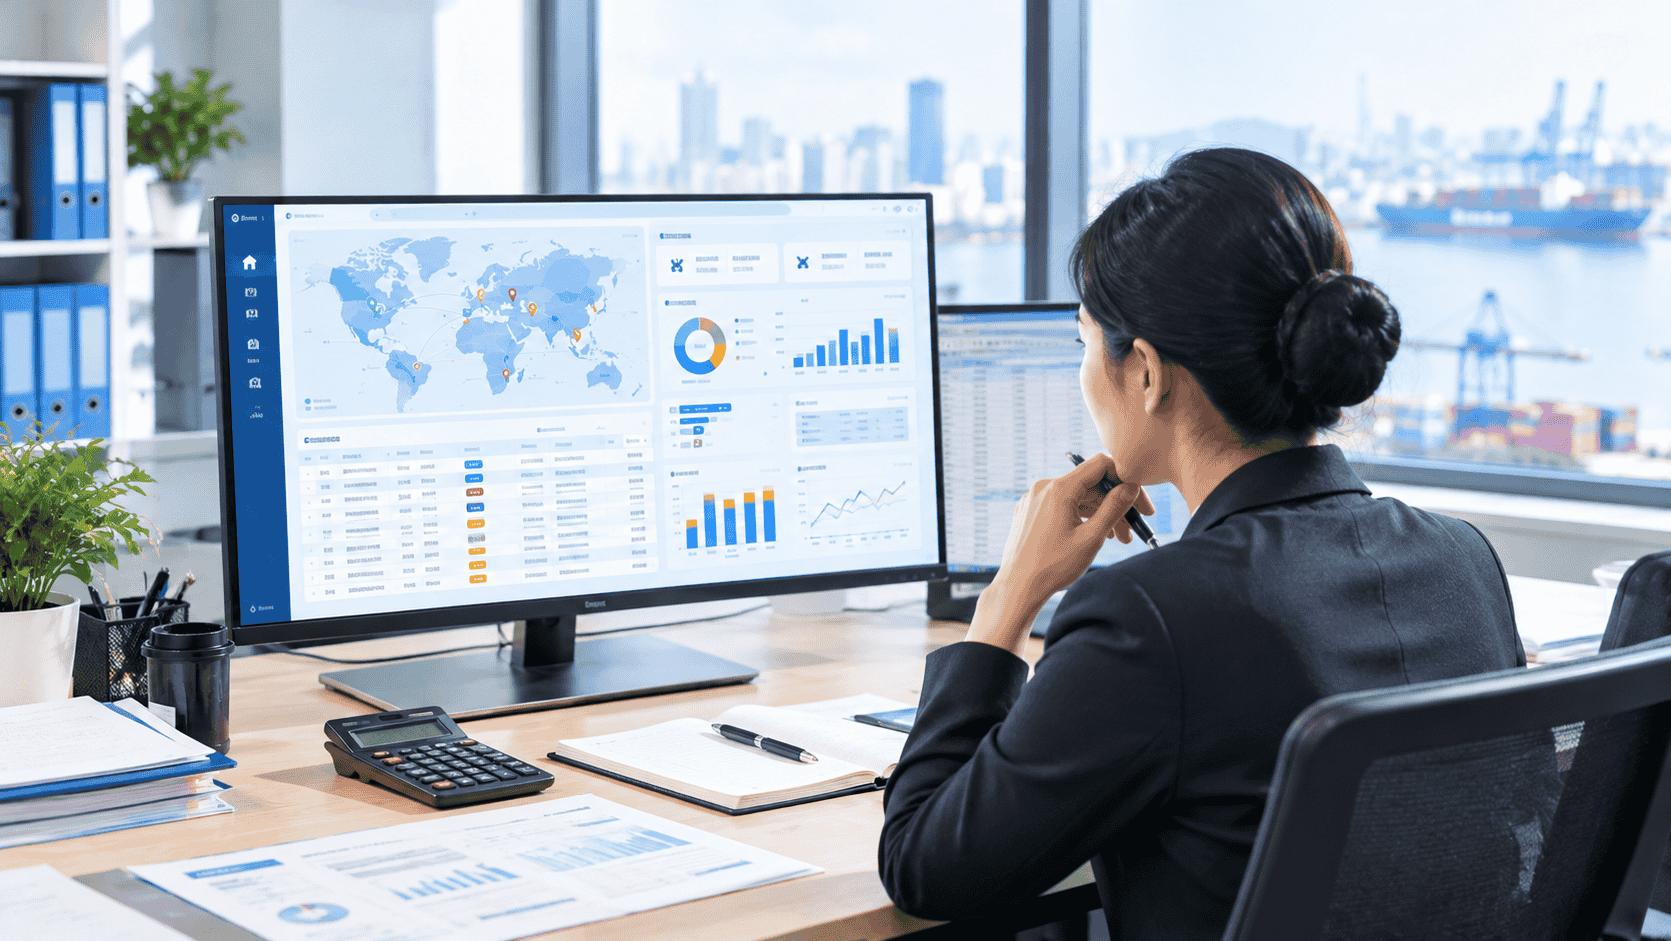
- Lãi lỗ theo từng lô hàng và từng nhân viên kinh doanh. Hệ thống tính hoa hồng tự động, làm cơ sở đánh giá hiệu quả minh bạch giữa các đơn vị.
- Kế toán tích hợp. Dòng tiền, ngân hàng, VAT, lương và hóa đơn điện tử được xử lý trong cùng hệ thống, cùng debit/credit note tự động liên kết với từng job.
Trong các khách hàng sử dụng Sota FMS tại Việt Nam, có thể kể đến trường hợp khách hàng có hệ thống do trụ sở tại Thái Lan sử dụng không phù hợp với nghiệp vụ vận tải tại Việt Nam, khiến đơn vị này phải dùng giấy tờ và Excel. Sau khi triển khai Sota FMS, doanh nghiệp số hóa được nghiệp vụ forwarding, CRM, kế toán và báo cáo theo đúng quy định địa phương. Đây là tình huống mà nhiều tập đoàn có chi nhánh tại Việt Nam đang gặp.
Theo công bố của nhà cung cấp, Sota FMS giúp tăng mức độ tự động hóa tới 65% và giảm tới 60% thời gian vận hành lãng phí. Mức cải thiện thực tế phụ thuộc vào hiện trạng và quy mô của từng doanh nghiệp.
Lộ trình triển khai cho doanh nghiệp đa chi nhánh
Bước 1: Rà soát mô hình tổ chức. Lập danh sách các đơn vị, hình thức hạch toán (độc lập hay phụ thuộc), phạm vi hoạt động của từng chi nhánh và văn phòng đại diện, cùng luồng báo cáo về trụ sở.
Bước 2: Chuẩn hóa quy trình và danh mục. Thống nhất mã khách hàng, mã nhà cung cấp, cấu trúc phí, mẫu chứng từ và quy tắc phân bổ chi phí trước khi số hóa.
Bước 3: Thiết kế mô hình phân quyền. Xác định ai được xem, sửa, phê duyệt dữ liệu nào, đặc biệt là giá vốn, lợi nhuận và công nợ.
Bước 4: Triển khai thí điểm và nhân rộng. Bắt đầu từ một chi nhánh, đo lường kết quả, điều chỉnh quy trình rồi mở rộng sang các đơn vị còn lại.
Tiêu chí đánh giá giải pháp
Khi lựa chọn hệ thống, chủ doanh nghiệp nên kiểm tra năm điểm: nghiệp vụ chuyên biệt cho logistics (House/Master B/L, e-manifest, debit/credit note); khả năng phân quyền theo vai trò và đơn vị; báo cáo lãi lỗ theo lô hàng và theo chi nhánh; tích hợp kế toán phù hợp quy định Việt Nam; và năng lực triển khai, đào tạo, hỗ trợ của nhà cung cấp.
Kết luận
Quản lý đa chi nhánh và đa văn phòng đại diện hiệu quả bắt đầu từ một nền tảng dữ liệu chung, với quy trình thống nhất, phân quyền rõ ràng và báo cáo kịp thời. Doanh nghiệp logistics có hệ thống như vậy sẽ kiểm soát được biên lợi nhuận, dòng tiền và chất lượng dịch vụ khi mở rộng mạng lưới.
Nếu doanh nghiệp của bạn đang cân nhắc giải pháp quản trị tập trung, hãy tìm hiểu thêm về Sota FMS hoặc đăng ký tư vấn để được đánh giá theo mô hình tổ chức cụ thể.